
Sommaire· 13 sections
- 01À retenir
- 02Le point de départ : un produit où la confiance est réglementée
- 03Le cadrage : ce qu on a décidé de ne pas faire
- 04L architecture, brique par brique
- 05Le déroulé des quatorze semaines
- 06Les résultats
- 07Ce qu on referait pareil, et ce qu on regarderait autrement
- 08Combien coûterait un projet équivalent aujourd hui ?
- 09Questions fréquentes
- 10Glossaire
- 11Sources
- 12À lire aussi sur le blog
- 13Aller plus loin avec nous
TL;DR : réponse rapide
Imobuycash est une plateforme fintech sur mesure dédiée à l’investissement immobilier fractionné, livrée en 14 semaines par quatre personnes, avec un cadre réglementaire posé dès le premier jour : entrée en relation vérifiée, fonds séquestrés, souscription signée électroniquement et distribution des rendements automatisée. 600 k€ de volume géré et 7 projets financés.
Pour qui cet article
Vous construisez un produit qui manipule l’argent de tiers dans un secteur réglementé. Vous voulez savoir ce que la conformité coûte réellement en semaines de développement, et à quel moment du projet elle doit être traitée.
À retenir
- 14 semaines, 4 personnes : plateforme web, tableau de bord investisseur, espace fondateur, parcours de souscription complet avec signature électronique.
- Pile technique : Next.js et Postgres pour le socle, Stripe Connect pour le séquestre des fonds, Yousign pour la signature, AWS pour l’hébergement.
- La conformité ne se rajoute pas, elle se conçoit. L’entrée en relation vérifiée, la traçabilité des souscriptions et la séparation des fonds ont été construites dans le premier périmètre, pas dans une version 2.
- Les fonds ne transitent jamais par le compte d’exploitation. C’est la règle qui structure toute l’architecture de paiement, et c’est aussi ce qui rassure l’investisseur.
- Le journal est un livrable, pas un sous-produit. Dans un secteur contrôlé, savoir qui a cliqué sur quoi et quand vaut autant que la fonctionnalité elle-même.
- Résultats publiés : 9,1 % de rendement moyen annuel, 600 k€ de volume géré, 7 projets financés.
- Fourchette d’un projet équivalent aujourd’hui : 80 000 à 140 000 €, le haut de la bande d’un SaaS, à cause du poids réglementaire. Voir combien coûte un SaaS B2B sur mesure.
Construire une plateforme qui collecte l’argent d’investisseurs n’a pas grand-chose à voir avec construire un produit ordinaire. Le parcours visible, choisir un projet, souscrire, suivre son rendement, représente une fraction du travail. L’essentiel se joue dans ce que personne ne voit : d’où vient l’argent, où il est gardé, qui a signé quoi, et comment le prouver un an plus tard.
Voici comment cette plateforme a été construite : le cadre posé dès l’appel découverte, l’architecture retenue, le déroulé des quatorze semaines, et ce que cela a produit.
Cet article décrit la construction d’une plateforme, pas un placement. Rien ici ne constitue un conseil en investissement, et le cadre applicable à votre propre projet doit être validé par un conseil spécialisé.
Le point de départ : un produit où la confiance est réglementée
Dans la plupart des produits, la confiance se gagne par l’expérience. Ici, une partie se décrète : il existe un cadre, et le respecter n’est pas une option commerciale mais une condition d’existence. C’est une contrainte, et c’est aussi un avantage, parce qu’elle élimine les concurrents qui l’improvisent.
L’appel découverte a donc porté moins sur les écrans que sur une question unique : à quel moment exact l’argent quitte l’investisseur, où il se trouve entre ce moment et le financement du projet, et qui peut y toucher. Toute l’architecture découle de cette réponse.
| Ce que vit l’investisseur | Ce que la plateforme doit produire | Comment |
|---|---|---|
| Il ne connaît pas l’opérateur | Une entrée en relation sérieuse, qui le rassure au lieu de l’agacer | Vérification d’identité progressive, demandée au bon moment du parcours |
| Il verse avant que le projet existe | La certitude que son argent n’est pas dans la trésorerie de l’opérateur | Fonds séquestrés sur un compte dédié, libérés au financement |
| Il signe un engagement réel | Une signature qui vaut preuve, pas une case à cocher | Signature électronique horodatée, dossier de preuve conservé |
| Il attend un rendement, pas une promesse | Un suivi chiffré par projet et une distribution automatique | Module de calcul relié aux versements réels |
| Il peut contester un an plus tard | Une traçabilité opposable de chaque étape | Journal immuable des événements, pas seulement des états |
Le cadrage : ce qu’on a décidé de ne pas faire
Le cadrage, la maquette cliquable et le devis ligne par ligne sont livrés sous 48 heures et offerts (notre méthode). Sur ce projet, ce document a surtout servi à poser ce qui ne serait pas construit, car c’est ce qui tient un délai.
| Écarté au cadrage | Pourquoi | Quand le reconsidérer |
|---|---|---|
| Un paiement par virement manuel | Rapprocher des virements à la main ne tient pas au-delà de quelques dizaines de souscriptions, et casse la traçabilité | Jamais, sur ce modèle |
| Un marché secondaire de revente de parts | Un deuxième produit, avec son propre cadre. Le premier doit d’abord fonctionner | Une fois le volume installé |
| Une application mobile | L’investissement se décide posément, sur grand écran. Le mobile sert à suivre, et le web responsive y suffit | Si le suivi devient quotidien |
| Un moteur de recommandation de projets | Recommander un placement n’est pas une fonctionnalité anodine dans un secteur réglementé | Jamais sans avis juridique dédié |
La dernière ligne illustre une règle propre aux secteurs contrôlés : certaines fonctionnalités ne se discutent pas en comité produit. Les écarter au cadrage évite de les découvrir en fin de projet, quand elles sont déjà construites.
L’architecture, brique par brique
Quatre personnes, quatorze semaines, un cadre réglementaire : la pile a été choisie pour déléguer tout ce qui pouvait l’être, et ne construire que ce qui est propre au produit.
Le séquestre des fonds, règle structurante
La règle tient en une phrase : l’argent des investisseurs ne touche jamais le compte d’exploitation de la société. Il est encaissé sur un compte dédié, y reste pendant la période de collecte, et n’est libéré qu’au financement effectif du projet. Si le projet ne se finance pas, il repart d’où il vient.
Techniquement, cela repose sur des comptes connectés et des transferts différés plutôt que sur des encaissements directs. Concrètement, cela veut dire que chaque euro a un état connu à tout instant : collecté, séquestré, libéré, distribué ou remboursé. Cet état est la colonne vertébrale du modèle de données, pas une information de confort.
L’entrée en relation, déléguée et progressive
La vérification d’identité et le contrôle de l’origine des fonds sont délégués aux prestataires qui en font leur métier. Deux raisons : ils le font mieux, et surtout les pièces justificatives ne transitent pas par notre base. Une donnée que l’on n’héberge pas est une donnée que l’on ne peut pas perdre.
Le point de conception est le moment où on la demande. Exiger un justificatif de domicile avant que le visiteur ait vu un seul projet fait fuir tout le monde. Le parcours retenu ne demande les pièces qu’au moment où elles deviennent indispensables, c’est-à-dire juste avant le versement, quand l’intention est déjà prise.
La souscription et la signature
Une souscription n’est pas un bouton, c’est un enchaînement : lecture des documents, consentement explicite, signature électronique horodatée, archivage du dossier de preuve. Chaque étape produit une trace, et c’est l’ensemble des traces qui fait la valeur juridique, pas la signature seule.
La signature est déléguée à un prestataire spécialisé, ce qui évite de construire un dossier de preuve maison, exercice où l’on se trompe sans le savoir. Sur ce que recouvre une signature électronique, voir la fiche de l’État sur la vérification d’une signature.
Le calcul et la distribution des rendements
C’est la partie qui semble simple et qui ne l’est pas. Un rendement se calcule au prorata de la part, de la date d’entrée et de la durée réelle, avec des arrondis qui doivent tomber juste à l’euro près sur l’ensemble des souscripteurs. Un centime d’écart répété sur sept projets devient une réclamation.
Le choix fait ici est de calculer en centimes entiers et de porter l’écart d’arrondi sur un poste identifié, plutôt que de le laisser se diluer. C’est moins élégant et c’est vérifiable, ce qui est exactement ce qu’on demande à un calcul financier.
Le journal, livrable à part entière
Dans un produit contrôlé, l’état actuel ne suffit pas : il faut pouvoir reconstituer la suite des événements qui y a mené. Le journal enregistre les faits, pas seulement les états, ce qui permet de répondre un an plus tard à une question qu’on n’avait pas anticipée.
C’est un surcoût réel au développement, et c’est ce qui transforme une contestation en vérification de dix minutes. Sur une plateforme financière, c’est l’assurance la moins chère du projet.
Le déroulé des quatorze semaines
Sprints de deux semaines, démo le vendredi. Le découpage suit le cycle de l’argent : on construit d’abord la capacité à collecter proprement, ensuite seulement le confort d’usage.
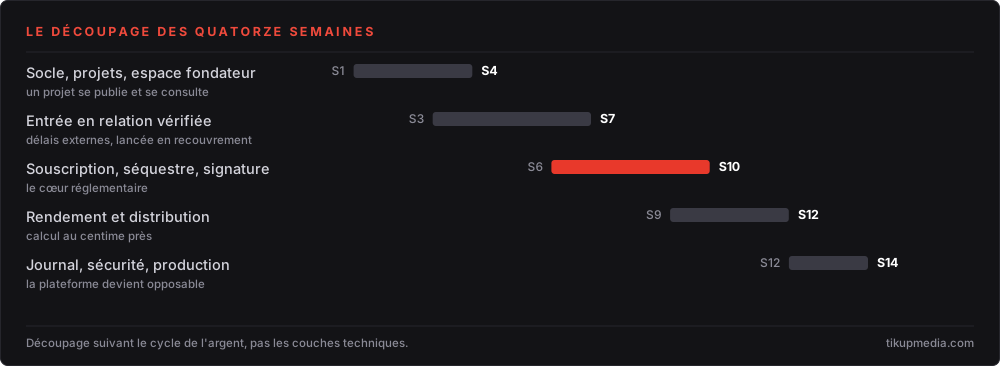
| Période | Ce qui est livré | Ce qui est validé |
|---|---|---|
| Semaines 1 à 4 | Socle, projets, parcours de découverte, espace fondateur minimal | Un projet se publie et se consulte |
| Semaines 3 à 7 | Entrée en relation vérifiée, comptes investisseurs | Un investisseur est vérifié de bout en bout |
| Semaines 6 à 10 | Souscription, séquestre, signature électronique | Une souscription se fait, l’argent est séquestré |
| Semaines 9 à 12 | Calcul de rendement, distribution, tableau de bord investisseur | Un rendement se calcule et se verse |
| Semaines 12 à 14 | Journal, audit de sécurité, recette, mise en production | La plateforme est opposable et en ligne |
Le recouvrement des semaines 3 à 7 est volontaire. La vérification d’identité dépend de prestataires externes dont les délais de validation ne se contrôlent pas : on la lance tôt pour que l’attente soit absorbée pendant que le reste avance, au lieu d’être subie à la fin.
Les résultats
| Indicateur | Résultat | Ce qu’il dit |
|---|---|---|
| Rendement moyen annuel | 9,1 % | Le produit tient sa promesse de rendement sur les projets financés |
| Volume géré | 600 k€ | Les investisseurs versent réellement, le parcours ne décroche pas au paiement |
| Projets financés | 7 | Le modèle se répète, ce n’est pas un coup unique |
Le deuxième chiffre est celui qui valide la construction. Sur une plateforme d’investissement, le décrochage se produit presque toujours au même endroit : entre l’intention de souscrire et le versement effectif, quand arrive la demande de pièces justificatives. Un volume qui se constitue signifie que ce parcours a été dessiné au bon endroit.
« On a lancé la plateforme avec un cadre carré dès le jour un », résume le fondateur. C’est la bonne façon de le dire : le cadre n’a pas été ajouté après coup, il a été la contrainte de départ.
Ce qu’on referait pareil, et ce qu’on regarderait autrement
Pareil : poser le séquestre comme règle d’architecture et non comme fonctionnalité, déléguer la vérification d’identité et la signature, et traiter le journal comme un livrable. Ces trois décisions sont ce qui rend une plateforme financière défendable.
Autrement : nous construisons désormais dès le premier sprint l’écran qui permet de rejouer l’historique d’une souscription, et non à la fin. C’est l’outil que l’on finit toujours par vouloir, et le construire tôt oblige à bien modéliser les événements, ce qui profite à tout le reste.
Combien coûterait un projet équivalent aujourd’hui ?
Entre 80 000 et 140 000 € pour un périmètre équivalent, soit le haut de la bande d’un SaaS. L’écart avec un produit non réglementé tient entièrement aux quatre postes décrits plus haut : entrée en relation, séquestre, signature, journal. Aucun ne produit d’écran que l’on puisse montrer, tous sont obligatoires.
S’y ajoutent des coûts d’exploitation spécifiques : la vérification d’identité se facture au dossier, la signature électronique à l’acte, et l’hébergement d’un produit financier demande des garanties que l’on ne prend pas sur une offre d’entrée de gamme.
Questions fréquentes
Faut-il traiter la conformité au début ou à la fin du projet ?
Au début, toujours. Les trois éléments structurants, séparation des fonds, traçabilité et consentement, touchent au modèle de données. Les ajouter après coup revient à reprendre l’ensemble des écritures, c’est-à-dire à réécrire la plateforme. C’est la différence entre une contrainte de conception et une dette.
Pourquoi ne pas encaisser directement sur le compte de la société ?
Parce que l’argent des investisseurs ne vous appartient pas tant que le projet n’est pas financé. Le mélanger à votre trésorerie est un risque juridique autant qu’un signal défavorable. Le séquestre sur un compte dédié est à la fois une protection pour l’investisseur et une protection pour l’opérateur.
Combien de temps prend la vérification d’identité des investisseurs ?
De quelques minutes à plusieurs jours, selon la qualité des pièces fournies et le prestataire. C’est un délai que vous ne contrôlez pas, d’où l’intérêt de le déclencher au bon moment du parcours et d’informer clairement l’investisseur de ce qui l’attend.
Une signature électronique a-t-elle la même valeur qu’une signature manuscrite ?
Elle peut l’avoir, à condition que le niveau de signature corresponde à l’engagement et que le dossier de preuve soit conservé. C’est précisément pour cela qu’on délègue à un prestataire spécialisé plutôt que de fabriquer un équivalent maison, où l’erreur ne se découvre qu’au moment d’une contestation.
Peut-on démarrer avec moins de 80 000 € ?
Sur un produit financier, difficilement, parce que les quatre postes obligatoires ne se découpent pas. Ce qui se découpe, c’est le reste : l’espace fondateur, les tableaux de bord et le confort d’usage peuvent attendre. Le cadre, non.
Qui possède le code d’une plateforme de ce type ?
Le client, et dès le premier jour : l’accès au dépôt est versé à J+1. Sur un produit réglementé, c’est encore plus déterminant qu’ailleurs, parce que la plateforme est l’actif. Les clauses qui le garantissent.
Glossaire
- Séquestre : les fonds collectés sont conservés sur un compte dédié jusqu’à la réalisation de l’opération, hors trésorerie de l’opérateur.
- Entrée en relation : l’ensemble des vérifications effectuées avant d’accepter un client dans un secteur réglementé, dont la vérification d’identité et l’origine des fonds.
- Dossier de preuve : ensemble des éléments conservés autour d’une signature électronique, qui lui donne sa valeur en cas de contestation.
- Journal d’événements : enregistrement des faits dans l’ordre où ils se produisent, par opposition à l’enregistrement du seul état courant.
- Compte connecté : compte ouvert chez le prestataire de paiement au nom d’un tiers, qui permet de lui reverser des fonds sans qu’ils passent par le vôtre.
Sources
- Fiche projet Imobuycash · périmètre, durée, équipe, pile technique et résultats publiés · TikupMedia
- Notre méthode en quatre phases · le cadre de travail décrit ici · TikupMedia
- La vérification d’une signature électronique · niveaux et outils · economie.gouv.fr
- Règlement général sur la protection des données, article 28 · responsabilités entre un service et son sous-traitant · CNIL
- Tarifs Stripe en France · frais par transaction et paiement pour compte de tiers · Stripe
À lire aussi sur le blog
- Combien coûte un SaaS B2B sur mesure · les fourchettes et les postes invisibles
- Le cas MyBabySitt · le séquestre vu côté place de marché
- Combien coûte une marketplace · le paiement pour compte de tiers en détail
- MVP ou produit fini · pourquoi la conformité ne peut pas attendre la version 2
- Propriété du code source · la plateforme est votre actif
Aller plus loin avec nous
- SaaS et plateformes B2B · architecture multi-locataire, à partir de 25 000 €
- Tierce maintenance applicative · à partir de 145 € par mois
- Les neuf dossiers complets · chaque projet documenté avec ses chiffres
- Un premier échange sous 48 h · on regarde votre cadre réglementaire et ce qu’il impose au produit