
Sommaire· 9 sections
TL;DR : réponse rapide
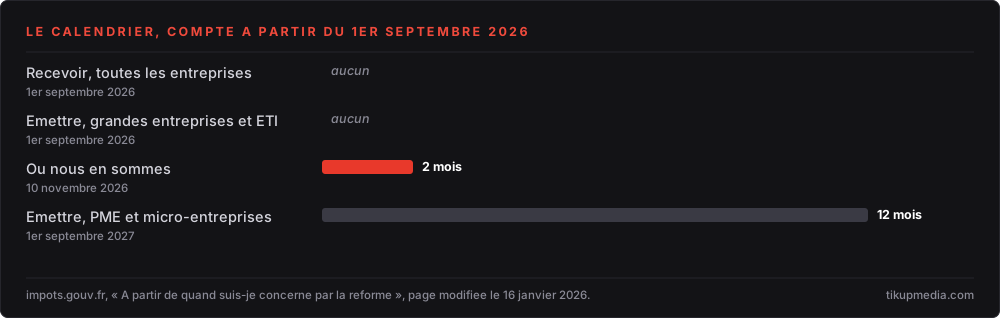
Les deux dates sont vraies, elles ne visent pas la même chose. Depuis le 1er septembre 2026, toutes les entreprises doivent pouvoir recevoir une facture électronique, et les grandes entreprises et ETI doivent émettre. Les PME et micro-entreprises émettront à partir du 1er septembre 2027.
Pour qui cet article
Vous dirigez une entreprise et vous avez lu deux dates contradictoires selon les articles. Vous voulez savoir laquelle vous concerne, ce que vous auriez déjà dû faire, et ce qui peut encore attendre.
À retenir
- Ce n’est pas 2026 ou 2027 : c’est 2026 pour recevoir, 2027 pour émettre quand on est une PME ou une micro-entreprise.
- Toutes les entreprises, sans exception de taille, doivent pouvoir recevoir des factures électroniques depuis le 1er septembre 2026.
- Les grandes entreprises et les ETI émettent déjà, depuis la même date.
- Les PME et les micro-entreprises émettront à partir du 1er septembre 2027, soit environ 10 mois après la publication de cet article.
- Le e-reporting suit le même calendrier que l’obligation d’émettre.
- Dans tous les cas, le passage par une plateforme agréée est obligatoire depuis le 1er septembre 2026.
- Au 9 novembre 2026, 159 plateformes sont immatriculées et 6 attendent leur immatriculation définitive.
Il n’y a pas deux calendriers concurrents, il y a deux obligations différentes dans un seul calendrier. La confusion vient de ce que les deux portent le même nom dans le langage courant, « passer à la facture électronique », alors que l’une se subit et l’autre se fait.
Recevoir, c’est accepter qu’un fournisseur vous adresse sa facture par un circuit officiel. Émettre, c’est produire les vôtres dans un format structuré et les faire transiter par ce même circuit. La première obligation est en vigueur pour tout le monde, la seconde est échelonnée selon la taille. Cet article remet chaque date en face de la bonne obligation et de la bonne entreprise.
La facture électronique en 2026, pour qui exactement ?
Pour toutes les entreprises assujetties à la TVA, sur le volet réception, sans seuil ni dérogation de taille. Sur le volet émission, l’obligation de 2026 ne vise que les grandes entreprises et les entreprises de taille intermédiaire.
| Taille de l’entreprise | Recevoir | Émettre | E-reporting |
|---|---|---|---|
| Grandes entreprises | 1er sept. 2026 | 1er sept. 2026 | 1er sept. 2026 |
| Entreprises de taille intermédiaire | 1er sept. 2026 | 1er sept. 2026 | 1er sept. 2026 |
| PME | 1er sept. 2026 | 1er sept. 2027 | 1er sept. 2027 |
| Micro-entreprises et auto-entrepreneurs | 1er sept. 2026 | 1er sept. 2027 | 1er sept. 2027 |
La colonne qui compte au 10 novembre 2026 est la première. Quelle que soit votre taille, vous devriez déjà être en mesure de recevoir. C’est l’obligation que les entreprises découvrent le plus tard, parce qu’elle ne change rien à leur façon de travailler tant qu’aucun fournisseur ne l’exerce.
Comment savoir si je suis déjà en retard ?
En répondant à une seule question : avez-vous désigné une plateforme agréée et savez-vous où arrivent les factures qu’on vous adresse ? Si la réponse est non, l’obligation de réception n’est pas tenue, et ça se verra par vos clients et vos fournisseurs avant de se voir par l’administration.
| Question | Si la réponse est non |
|---|---|
| Ai-je désigné une plateforme agréée ? | Vous ne pouvez pas recevoir dans les règles. C’est le point le plus urgent. |
| Est-ce que je sais où arrivent les factures reçues ? | Elles peuvent arriver et rester sans que personne les traite. |
| Mon logiciel sait-il distinguer un rejet d’un refus ? | Deux événements différents traités pareil, donc des relances fausses. |
| Mon éditeur a-t-il annoncé une date de raccordement ? | Pour septembre 2027, c’est maintenant qu’il faut l’obtenir par écrit. |
Comment ça marche, concrètement, une fois la plateforme choisie ?
Votre logiciel produit la facture, votre plateforme agréée la transmet, un annuaire sert à l’adressage vers la plateforme de votre client, et des statuts reviennent vers vous tout au long du trajet. Ce sont ces statuts qui changent le plus de choses dans votre organisation, parce qu’ils décident de vos relances et de votre comptabilité.
La réforme repose sur l’article 289 bis du Code général des impôts, qui prévoit que les factures passent par le portail public de facturation ou par une autre plateforme agréée, au choix des intéressés, et que les données sont transmises à l’administration par ce canal.
Le point que nous voyons le plus souvent mal préparé n’est ni le format ni la plateforme : c’est le traitement des retours. Une facture rejetée par une plateforme et une facture refusée par un client sont deux objets différents, et un outil qui les confond produit des relances envoyées à des gens qui n’ont jamais rien reçu.
Questions fréquentes
La facture électronique, c’est 2026 ou 2027 ?
Les deux. 2026 pour l’obligation de recevoir, qui vise toutes les entreprises, et pour l’émission des grandes entreprises et des ETI. 2027 pour l’émission des PME et des micro-entreprises. Les deux dates tombent un 1er septembre.
Mon entreprise est une PME, suis-je concerné dès 2026 ?
Oui, pour la réception, qui est en vigueur depuis le 1er septembre 2026. Vous n’êtes pas obligé d’émettre vos propres factures sous forme électronique avant le 1er septembre 2027, mais vous devez déjà pouvoir recevoir celles de vos fournisseurs.
Qu’est-ce qu’une grande entreprise ou une ETI au sens de la réforme ?
Les catégories reprennent la nomenclature usuelle fondée sur l’effectif, le chiffre d’affaires et le total de bilan. Si vous hésitez sur votre catégorie, c’est généralement que vous n’êtes pas une grande entreprise, mais faites confirmer le classement par votre expert-comptable.
Le calendrier peut-il encore être repoussé ?
Il l’a déjà été par le passé. Les pages officielles consultées le 10 novembre 2026 ne mentionnent aucun report en cours. Nous ne parions donc sur rien : la date opposable est celle que publie l’administration, et c’est elle qu’il faut suivre.
Et les associations ?
Le critère retenu par la réforme est l’assujettissement à la TVA, pas la forme juridique. Une association assujettie entre dans le champ comme une société. Une association non assujettie sort du dispositif de facturation entre entreprises, sans que cela règle la question de ses achats.
Que risque-t-on à ne rien faire ?
Avant la sanction fiscale, il y a le blocage commercial. Un client déjà soumis à l’obligation d’émission ne peut pas vous facturer dans les règles si vous n’êtes pas en mesure de recevoir. Le sujet remonte donc par les achats et les paiements, pas par un contrôle.
Glossaire
- Émettre : produire une facture dans un format structuré et la faire circuler par une plateforme agréée.
- Recevoir : être en mesure d’accepter une facture qui arrive par ce circuit, et d’aller la chercher.
- ETI : entreprise de taille intermédiaire, catégorie située entre la PME et la grande entreprise.
- Annuaire : le répertoire qui sert à adresser une facture vers la plateforme du destinataire, à partir de son identification.
- Portail Public de Facturation : l’infrastructure de l’État avec laquelle les plateformes doivent être interopérables.
Sources
- DGFiP, à partir de quand suis-je concerné · page modifiée le 16 janvier 2026, d’où viennent les deux dates.
- DGFiP, je découvre la facturation électronique · page modifiée le 26 mai 2026.
- DGFiP, liste des plateformes agréées · fichier du 9 novembre 2026.
- Légifrance, article 289 bis du Code général des impôts · le texte qui fonde l’obligation et le passage par une plateforme.
- Service Public Entreprendre, tout savoir sur la facturation · les règles de facturation hors réforme.
À lire aussi sur le blog
- La liste des plateformes agréées · les 159 immatriculées, et comment choisir la vôtre.
- Facture électronique et auto-entrepreneur · la même échéance, vue d’une activité sans salarié.
- Les quatre statuts d’une facture électronique · pourquoi un rejet et un refus ne se traitent pas pareil.
- Le e-reporting, l’obligation qui attrape le B2C · le second volet, souvent oublié.
- Ce que la réforme exige de votre logiciel métier · les sept points à la charge de votre outil.
Aller plus loin avec nous
- Votre logiciel est-il prêt ? · sept questions, et la liste exacte à envoyer à votre éditeur.
- Brancher votre outil sur une plateforme agréée · sans changer de logiciel métier.
- Cadrage offert sous 48 h · un premier échange sans engagement.