Sommaire· 11 sections
- 01À retenir
- 02Pourquoi ça vous concerne même sans facture entre entreprises
- 03Deux e-reporting, et ils ne couvrent pas la même chose
- 04À quel rythme, et dans quel délai ?
- 05Le statut « Encaissée », et ce qu il exige de votre logiciel
- 06Ce qui est exclu du e-reporting de transaction
- 07Questions fréquentes
- 08Glossaire
- 09Sources
- 10À lire aussi sur le blog
- 11Aller plus loin avec nous
TL;DR : réponse rapide
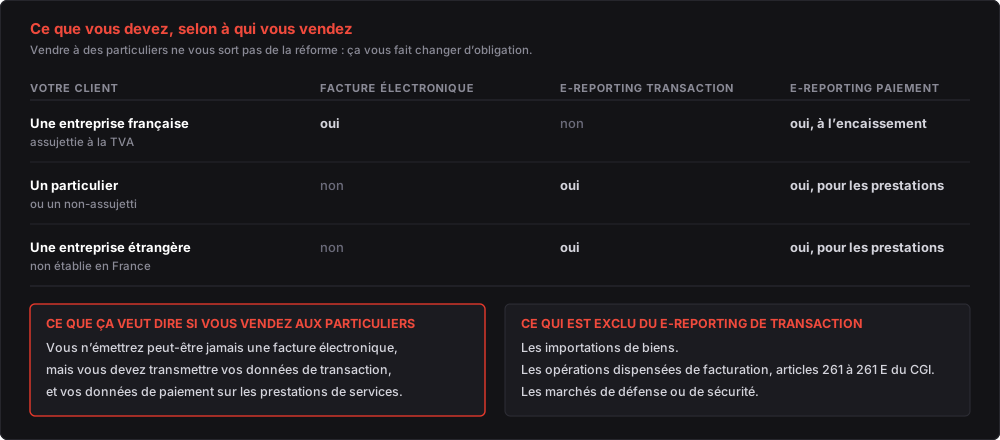
Si vous vendez à des particuliers, vous n’émettrez peut-être jamais de facture électronique. Mais vous devez transmettre vos données de transaction, et vos données de paiement sur les prestations de services. C’est le e-reporting, et il est entré en vigueur le 1er septembre 2026 pour les grandes entreprises et les ETI. Il passe par la même plateforme agréée que les factures, et c’est lui qui servira à pré-remplir votre déclaration de TVA.
Pour qui cet article
Vous tenez un garage, une conciergerie, un organisme de services à la personne, un commerce ou toute activité dont les clients sont majoritairement des particuliers. On vous a dit que la facture électronique ne vous concernait pas. C’est à moitié vrai, et la moitié qui reste a un calendrier.
À retenir
- Vendre aux particuliers ne vous sort pas de la réforme, ça vous fait changer d’obligation. La facture électronique vise les opérations entre entreprises ; le e-reporting vise celles que la facture électronique ne couvre pas.
- Il y a deux e-reporting, pas un. Les données de transaction portent sur vos opérations avec des non-assujettis et avec des entreprises non établies en France. Les données de paiement portent sur les opérations dont la TVA est exigible à l’encaissement.
- Le rythme dépend de votre régime de TVA. Le livret de la franchise en base annonce des données de transaction tous les deux mois ; celui du régime simplifié d’imposition annonce des données de paiement tous les mois. Le délai est le même : au plus tard entre le 25 et le 30 du mois suivant la période.
- Un statut nouveau apparaît dans votre circuit, « Encaissée ». La plateforme agréée doit le proposer, et on y renseigne la date d’encaissement et le montant encaissé réparti par taux de TVA. C’est une exigence de modèle de données, pas une case à cocher.
- Tout ne rentre pas dedans. Les importations de biens, les opérations dispensées de facturation au titre des articles 261 à 261 E du CGI et les marchés de défense ou de sécurité sont exclus du e-reporting de transaction.
Pourquoi ça vous concerne même sans facture entre entreprises
La réforme est presque toujours présentée par son côté le plus visible : l’obligation d’émettre et de recevoir des factures électroniques entre entreprises établies en France. Un garage, une conciergerie ou un organisme de services à la personne en conclut, logiquement, que le sujet ne le concerne pas : ses clients sont des particuliers.
Le raisonnement s’arrête une ligne trop tôt. L’administration a besoin des données de TVA de toutes les opérations, pas seulement de celles qui donnent lieu à une facture électronique. Ce que la facture ne transporte pas, le e-reporting le transmet. C’est le même objectif, par un autre chemin, et par la même plateforme agréée.
Deux e-reporting, et ils ne couvrent pas la même chose
C’est la distinction qu’il faut tenir, parce qu’une entreprise peut être soumise à l’un, à l’autre, ou aux deux.
| Données de transaction | Données de paiement | |
|---|---|---|
| Ce que ça couvre | Les opérations avec un non-assujetti, par exemple un particulier ou certaines associations à but non lucratif. Les opérations avec un assujetti non établi en France, exportations et livraisons intracommunautaires comprises. Les opérations réputées situées en France réalisées par des entreprises établies à l’étranger. | Toutes les opérations dont l’exigibilité de la TVA est à l’encaissement, par exemple les prestations de services et les acomptes, quand l’entreprise n’a pas opté pour le paiement de la TVA sur les débits et que l’opération n’est pas auto-liquidée. |
| À quoi ça sert | Donner à l’administration la matière de TVA que la facture électronique ne transporte pas | Déterminer l’exigibilité de la TVA sur les prestations de services, et pré-remplir la déclaration de TVA |
| Qui transmet | Vous, par votre plateforme agréée ou une solution compatible | Vous. Le livret précise que le client, lui, n’a pas à transmettre d’informations sur le paiement |
À quel rythme, et dans quel délai ?
Le rythme est déterminé par votre régime de TVA, et les livrets de la DGFiP le donnent régime par régime. Nous ne citons ici que ce que nous avons lu, sans extrapoler aux régimes que nous n’avons pas ouverts.
| Ce que dit le livret | Régime | Rythme |
|---|---|---|
| Données de transaction | Franchise en base | Tous les 2 mois |
| Données de paiement | Régime simplifié d’imposition | Tous les mois |
| Délai de transmission | Franchise en base ou régime simplifié | Au plus tard entre le 25 et le 30 du mois suivant la période |
Le statut « Encaissée », et ce qu’il exige de votre logiciel
C’est le point technique de l’article, et celui que personne ne vous dira avant la signature d’un devis. Quand l’opération a fait l’objet d’une facture électronique, les données de paiement remontent automatiquement, grâce au complètement d’un statut que la plateforme agréée doit proposer : « Encaissée ».
On y renseigne deux choses : la date d’encaissement et le montant encaissé réparti par taux de TVA associés à la facture. Lisez bien la seconde. Il ne s’agit pas du montant encaissé, il s’agit de sa ventilation par taux.
Pour un logiciel, la différence est considérable. Un outil qui enregistre « facture 1234 payée, 120 € le 14 mars » ne sait pas répondre. Il lui faut, pour chaque encaissement, la part qui relève de chaque taux de TVA de la facture, ce qui suppose que les lignes et leurs taux soient conservés et rattachés au règlement. Beaucoup d’outils de facturation gardent les lignes, beaucoup d’outils de trésorerie gardent les encaissements, et peu savent relier les deux.
Ce qui est exclu du e-reporting de transaction
Le livret nomme trois exclusions, et il vaut mieux les connaître avant de faire chiffrer quoi que ce soit.
- Les importations de biens.
- Les opérations dispensées de facturation en vertu des articles 261 à 261 E du Code général des impôts.
- Les transactions donnant lieu à un marché de défense ou de sécurité au sens du Code de la commande publique.
Une précision figure aussi sur les opérations avec un non-assujetti : elles sont visées, sauf si l’opérateur non établi en France est inscrit à un guichet de TVA européen.
Questions fréquentes
Qu’est-ce que le e-reporting dans la facturation électronique ?
C’est la transmission à l’administration des données de TVA que la facture électronique ne transporte pas. Il en existe deux : les données de transaction, sur les opérations avec des non-assujettis et avec des entreprises non établies en France, et les données de paiement, sur les opérations dont la TVA est exigible à l’encaissement. Les deux passent par votre plateforme agréée ou une solution compatible.
Je ne vends qu’à des particuliers : suis-je concerné par la réforme ?
Oui, par le e-reporting. Vous n’émettrez peut-être jamais de facture électronique, puisque celle-ci vise les opérations entre entreprises établies en France, mais vos opérations avec des particuliers entrent dans le e-reporting des données de transaction, et vos prestations de services dans celui des données de paiement.
Depuis quand le e-reporting est-il obligatoire ?
Depuis le 1er septembre 2026 pour les grandes entreprises et les entreprises de taille intermédiaire, pour les opérations concernées par le calendrier de la réforme. Le guide pratique de la DGFiP précise que la transmission se fait par l’intermédiaire d’une plateforme agréée.
À quelle fréquence faut-il transmettre les données ?
Elle dépend de votre régime de TVA. Le livret de la franchise en base annonce des données de transaction tous les deux mois, celui du régime simplifié d’imposition des données de paiement tous les mois. Le délai est le même pour ces deux régimes : au plus tard entre le 25 et le 30 du mois suivant la période.
Qu’est-ce que le statut « Encaissée » ?
C’est le statut que la plateforme agréée doit proposer pour faire remonter automatiquement les données de paiement d’une facture électronique. On y renseigne la date d’encaissement et le montant encaissé réparti par taux de TVA associés à la facture. C’est cette ventilation par taux qui pose problème à beaucoup de logiciels.
Mon client doit-il transmettre quelque chose de son côté ?
Sur le paiement, non. Le livret est explicite : le client n’a pas à transmettre d’informations sur le paiement à l’administration. C’est au fournisseur de le faire.
Qu’est-ce qui est exclu du e-reporting de transaction ?
Les importations de biens, les opérations dispensées de facturation en vertu des articles 261 à 261 E du Code général des impôts, et les transactions donnant lieu à un marché de défense ou de sécurité au sens du Code de la commande publique.
Glossaire
- E-reporting : transmission à l’administration des données de transaction et, dans certains cas, de paiement, par l’intermédiaire d’une plateforme agréée.
- Non-assujetti : une personne qui n’est pas assujettie à la TVA, par exemple un particulier ou certaines associations à but non lucratif.
- Exigibilité à l’encaissement : la TVA devient due au moment du paiement, et non à la facturation. C’est le régime habituel des prestations de services, sauf option pour les débits.
- Paiement sur les débits : option par laquelle la TVA devient due à la facturation plutôt qu’à l’encaissement. Elle fait sortir l’opération du e-reporting de paiement.
- Statut « Encaissée » : statut proposé par la plateforme agréée, où se renseignent la date d’encaissement et le montant réparti par taux de TVA.
- Guichet de TVA européen : dispositif d’inscription pour les opérateurs non établis, qui écarte certaines opérations du e-reporting de transaction.
Sources
- DGFiP · Livret de la réforme, régime simplifié d’imposition (PDF) : le périmètre des deux e-reporting, les exclusions, le statut « Encaissée » avec la date d’encaissement et le montant réparti par taux de TVA, le rythme mensuel des données de paiement et le fait que le client n’a rien à transmettre sur le paiement.
- DGFiP · Livret de la réforme, franchise en base (PDF) : le rythme de deux mois pour les données de transaction, et le délai entre le 25 et le 30 du mois suivant.
- DGFiP · Guide pratique de démarrage au 1er septembre 2026 (PDF), réponse 21 : l’entrée en vigueur pour les grandes entreprises et les ETI, et la transmission par une plateforme agréée.
- Service-public Entreprendre · La facturation électronique est effective depuis le 1er septembre 2026 : le calendrier par taille d’entreprise.
- France Num · Comment bien choisir sa solution de facturation électronique : les critères de choix.
À lire aussi sur le blog
- Ce que la réforme exige de votre logiciel métier · les sept exigences du côté de l’émission.
- Recevoir une facture électronique · l’obligation qui, elle, concerne déjà tout le monde.
- Factur-X, UBL ou CII : quel format produire · et pourquoi votre logiciel n’a peut-être aucun des trois à produire.
- Logiciel de garage sur mesure · un métier dont les clients sont des particuliers, donc concerné par le e-reporting.
- Logiciel de conciergerie sur mesure · même situation, avec des prestations de services.
- Logiciel de services à la personne · prestations à des particuliers, et donc les deux e-reporting.
Aller plus loin avec nous
- Test : votre logiciel est-il prêt ? · sept questions, et la liste exacte à envoyer à votre éditeur. Gratuit, sans adresse e-mail.
- Facture électronique et logiciel métier · la page qui détaille la prestation de connecteur.
- Faire regarder votre facturation réelle · on regarde si vos encaissements savent se ventiler par taux, et on vous le dit.