Sommaire· 10 sections
- 01À retenir
- 02La réception est déjà obligatoire, pour tout le monde
- 03Une facture reçue par courriel : puis-je la payer et déduire la TVA ?
- 04La même facture deux fois : ce que votre logiciel doit faire
- 05Quand votre logiciel ne sait pas encore traiter ce qu il reçoit
- 06Questions fréquentes
- 07Glossaire
- 08Sources
- 09À lire aussi sur le blog
- 10Aller plus loin avec nous
TL;DR : réponse rapide
Recevoir une facture électronique par une plateforme agréée est obligatoire depuis le 1er septembre 2026, pour toute entreprise assujettie à la TVA, quelle que soit sa taille. C’est l’obligation qui concerne tout le monde, bien avant celle d’émettre. Et le point qui rassure : d’après le guide de la DGFiP, une facture reçue par courriel ou sur papier ne doit pas être écartée pour autant, et le seul fait qu’elle n’ait pas suivi le circuit attendu ne prive pas automatiquement de son droit à déduction de la TVA.
Pour qui cet article
Vous recevez des factures fournisseurs dans un ERP, un logiciel comptable ou un outil maison. Elles arrivent maintenant par un canal de plus, et vous voulez savoir ce que votre outil doit en faire sans payer deux fois la même facture.
À retenir
- La réception est l’obligation universelle. Depuis le 1er septembre 2026, toute entreprise assujettie à la TVA doit pouvoir recevoir ses factures par une plateforme agréée. L’obligation d’émettre, elle, n’arrive qu’au 1er septembre 2027 pour les PME.
- Une facture hors circuit n’est pas une facture nulle. Le guide répond « oui » à la question de savoir si on peut la traiter, la payer et déduire la TVA : la réforme change les modalités de transmission, pas les règles de fond sur l’opération, le paiement, la comptabilisation ou le droit à déduction.
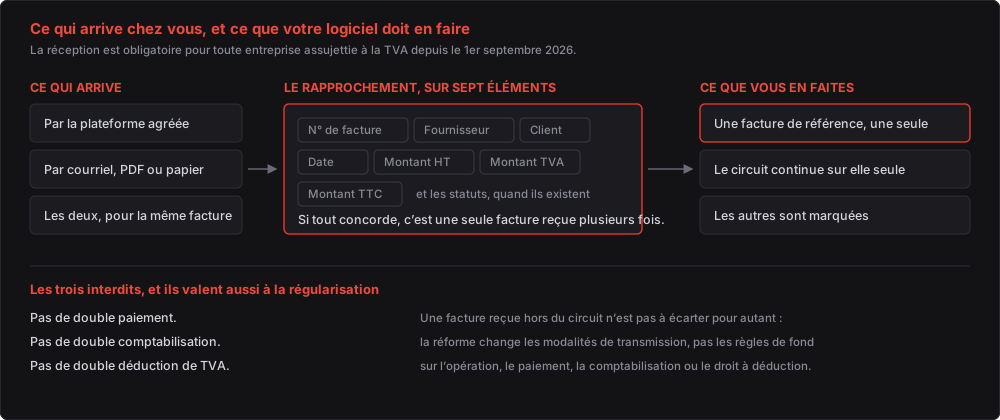
- Le vrai risque, c’est le doublon. Une même facture ne doit donner lieu ni à un double paiement, ni à une double comptabilisation, ni à une double déduction de TVA. C’est la contrainte numéro un que la réception impose à un logiciel.
- Le rapprochement porte sur sept éléments : numéro de facture, fournisseur, client, date, montant hors taxe, montant de TVA, montant toutes taxes comprises, plus les statuts quand ils existent. Si tout concorde, c’est une seule facture reçue plusieurs fois.
- Une difficulté interne ne justifie pas de bloquer. Le guide demande de ne pas interrompre le traitement ni retarder artificiellement le paiement, et autorise des modalités transitoires, à condition de garder une traçabilité suffisante.
La réception est déjà obligatoire, pour tout le monde
C’est le malentendu le plus répandu sur cette réforme. Beaucoup de dirigeants de PME ont retenu la date de septembre 2027 et se croient tranquilles. Elle ne concerne que l’obligation d’émettre. L’obligation de recevoir, elle, s’applique depuis le 1er septembre 2026 à toute entreprise assujettie à la TVA en France.
Concrètement, cela veut dire qu’une entreprise doit avoir désigné une plateforme agréée pour recevoir, même si elle continue à émettre comme avant. Le guide de la DGFiP consacre d’ailleurs sa toute première question à ce cas : ne pas avoir encore désigné de plateforme.
Une facture reçue par courriel : puis-je la payer et déduire la TVA ?
La réponse du guide tient en un mot, et c’est « oui ». Une facture reçue par courriel, en PDF ou sur papier ne doit pas être écartée au seul motif qu’elle n’a pas été transmise par le circuit électronique attendu, dès lors qu’elle correspond à une opération réelle et comporte les éléments nécessaires à son traitement.
Le raisonnement mérite d’être compris, parce qu’il vaut pour toutes les situations dégradées du démarrage : la réforme modifie les modalités de transmission des factures, pas les règles de fond. L’existence de l’opération, la dette commerciale, le paiement, la comptabilisation et le droit à déduction de la TVA restent appréciés comme avant.
Le guide précise d’ailleurs que le seul fait qu’une facture ne soit pas passée par le circuit attendu ne prive pas automatiquement l’entreprise de son droit à déduction, lequel demeure apprécié au regard des conditions de fond et de forme applicables. Deux nuances à ne pas perdre de vue, cela dit. D’abord, le fournisseur soumis à l’obligation d’émission peut être invité à régulariser la même facture par le circuit prévu, sans que cette demande soit une condition de validité, de traitement, de paiement ou de déduction. Ensuite, cette régularisation ne doit créer ni double paiement, ni double comptabilisation, ni double déduction.
Dernier point, et il n’est pas de notre ressort : nous citons un guide officiel, nous ne donnons pas de conseil fiscal. Sur un cas précis, c’est votre expert-comptable qui tranche.
La même facture deux fois : ce que votre logiciel doit faire
C’est la situation la plus fréquente du démarrage, et elle arrivera chez vous : le fournisseur passe par la plateforme et vous envoie un double par courriel « pour être sûr ». Le guide demande de ne pas bloquer automatiquement le traitement, mais de l’analyser comme un rapprochement.
| Ce que votre logiciel doit comparer | Pourquoi |
|---|---|
| Le numéro de facture | La clé la plus discriminante, sauf si le fournisseur a réémis sous un nouveau numéro |
| Le fournisseur et le client | Deux entités, pour écarter une homonymie de numéro entre fournisseurs |
| La date | Distingue deux factures d’un même montant sur une même période |
| Le montant hors taxe | Première grandeur à concorder |
| Le montant de TVA | Révèle un écart de taux ou de régime entre deux documents qui semblent identiques |
| Le montant toutes taxes comprises | Le contrôle de cohérence des deux précédents |
| Les statuts du flux, quand ils existent | Ils disent si l’exemplaire électronique a été transmis et mis à disposition |
Quand tout concorde, il s’agit normalement d’une même facture transmise par plusieurs canaux. L’entreprise doit alors désigner une facture de référence dans son système, poursuivre le circuit de validation et de paiement sur cette seule base, et marquer les autres exemplaires.
Pour un logiciel, « désigner une facture de référence » n’est pas un libellé, c’est une structure : il faut un objet facture qui puisse porter plusieurs exemplaires reçus, un seul étant celui qui paie. Beaucoup d’outils ne savent créer qu’une facture par document reçu, et c’est précisément là que naissent les doubles paiements.
Quand votre logiciel ne sait pas encore traiter ce qu’il reçoit
Le guide prévoit ce cas et sa réponse est pragmatique. Une difficulté interne d’organisation, de paramétrage ou d’intégration informatique ne doit pas conduire à interrompre le traitement de la facture, à retarder artificiellement son paiement, ni à désorganiser la relation commerciale.
Ce qu’il demande, c’est d’identifier la difficulté, impossibilité d’intégration automatique, difficulté de lecture, anomalie de paramétrage, processus interne non finalisé, puis de se rapprocher de son prestataire, de son éditeur, de son expert-comptable ou de sa plateforme. Pendant cette phase, des modalités internes transitoires sont possibles, à condition de conserver une traçabilité suffisante.
Le guide traite six situations de reception. Les voici ramassees, parce qu’elles decrivent exactement ce qu’un logiciel doit savoir faire quand rien ne se passe comme prevu.
| La situation | Ce que le guide demande |
|---|---|
| Je n’ai pas encore désigné de plateforme agréée | Engager la démarche sans attendre : la réception passe obligatoirement par une plateforme agréée |
| Mon logiciel ne sait pas traiter ce que je reçois | Ne pas interrompre le traitement ni retarder le paiement. Identifier la difficulté, se rapprocher de son éditeur, et garder une traçabilité |
| Je reçois une facture par courriel, PDF ou papier | La traiter, la payer et déduire la TVA selon les règles habituelles : la réforme change la transmission, pas les règles de fond |
| Dois-je faire régulariser mon fournisseur ? | Il peut être invité à repasser la même facture par le circuit, mais ce n’est pas une condition de validité, de paiement ni de déduction |
| Je reçois la même facture par plusieurs canaux | Rapprocher sur sept éléments, désigner une facture de référence, marquer les autres exemplaires |
| Que conserver en cas de traitement dégradé ? | La facture, les documents associés, les échanges, les preuves d’incident, et de quoi éviter les doublons à la régularisation |
Ce qu’il faut conserver
La liste du guide est courte et elle décrit, en creux, ce qu’un bon outil enregistre tout seul.
- La facture reçue et les documents commerciaux associés.
- Les échanges avec le fournisseur, la plateforme, l’éditeur, l’expert-comptable ou le prestataire.
- Les preuves d’incident ou de rejet.
- Les éléments qui évitent les doublons en cas de régularisation ultérieure.
- La date de réception de la facture, que le guide cite à part.
Le guide ajoute une phrase qui vaut d’être lue telle quelle : l’objectif n’est pas de créer une charge administrative supplémentaire, mais de pouvoir démontrer que l’entreprise n’a pas ignoré ses obligations et qu’elle a traité ses factures de manière prudente.
Questions fréquentes
Depuis quand faut-il pouvoir recevoir des factures électroniques ?
Depuis le 1er septembre 2026, pour toute entreprise assujettie à la TVA en France, quelle que soit sa taille. C’est l’obligation universelle de la réforme. Celle d’émettre ne s’applique qu’à partir du 1er septembre 2027 pour les PME et les micro-entreprises, le 1er septembre 2026 pour les grandes entreprises et les ETI.
Puis-je déduire la TVA d’une facture reçue par courriel après septembre 2026 ?
Le guide de la DGFiP répond que le seul fait qu’une facture ne soit pas transmise par le circuit électronique attendu ne prive pas automatiquement l’entreprise de son droit à déduction, lequel demeure apprécié au regard des conditions de fond et de forme applicables. La réforme modifie les modalités de transmission, pas les règles de fond. Sur un cas précis, demandez à votre expert-comptable.
Dois-je refuser une facture qui n’est pas passée par la plateforme ?
Non. Le guide écrit qu’une facture reçue par courriel, PDF ou papier ne doit pas être écartée au seul motif qu’elle n’a pas suivi le circuit attendu, dès lors qu’elle correspond à une opération réelle et comporte les éléments nécessaires. Vous pouvez en revanche inviter le fournisseur soumis à l’obligation d’émission à régulariser la même facture par le circuit prévu.
Que faire si je reçois la même facture deux fois, par deux canaux ?
Ne pas bloquer, rapprocher. Comparez le numéro de facture, le fournisseur, le client, la date, le montant hors taxe, le montant de TVA, le montant toutes taxes comprises et les statuts quand ils existent. Si tout concorde, désignez une facture de référence, poursuivez le circuit sur elle seule et marquez les autres exemplaires.
Mon logiciel ne sait pas lire les factures reçues : puis-je attendre ?
Vous pouvez mettre en place des modalités internes transitoires, mais pas interrompre le traitement ni retarder artificiellement le paiement. Le guide demande d’identifier la difficulté, de se rapprocher de son éditeur ou de sa plateforme, et de conserver une traçabilité suffisante pendant cette phase.
Faut-il une plateforme différente pour recevoir et pour émettre ?
Non. La plateforme agréée choisie pour la réception peut être la même que celle utilisée pour l’émission. C’est l’entreprise qui désigne la sienne.
Combien coûte la mise à niveau d’un logiciel pour la réception ?
Cela dépend de ce que votre outil sait déjà faire des pièces qu’il reçoit. Une automatisation de ce type part à partir de 1 500 €, un logiciel métier complet à partir de 4 900 €. Le chiffrage se fait après avoir regardé une facture réellement reçue et ce que votre outil en fait aujourd’hui.
Glossaire
- Plateforme agréée : opérateur immatriculé par l’administration, par lequel une entreprise reçoit et transmet ses factures électroniques. Chacune désigne la sienne.
- Facture de référence : l’exemplaire qu’un système retient pour la validation et le paiement, quand la même facture est arrivée par plusieurs canaux.
- Rapprochement : comparaison de deux documents reçus pour établir s’il s’agit d’une seule et même facture.
- Statut de cycle de vie : état d’une facture dans le circuit, qui dit notamment si elle a été transmise et mise à disposition du destinataire.
- Modalités transitoires : traitement interne provisoire, admis quand l’outil n’est pas prêt, à condition de garder une traçabilité suffisante.
- Régularisation : remise d’une facture dans le circuit prévu après coup, sans créer de doublon.
Sources
- DGFiP · Facturation électronique, guide pratique de démarrage au 1er septembre 2026 (PDF) : la partie « Assurer la réception des factures et la continuité des paiements », réponses 1 à 6. Elles portent la désignation de la plateforme, le traitement quand le logiciel n’est pas prêt, le droit à déduction d’une facture reçue hors circuit, le rapprochement sur sept éléments et la facture de référence, et la liste de ce qu’il faut conserver.
- Service-public Entreprendre · La facturation électronique est effective depuis le 1er septembre 2026 : le calendrier par taille d’entreprise, et le périmètre des opérations concernées.
- France Num · Comment bien choisir sa solution de facturation électronique : les critères de choix, du point de vue de l’entreprise.
À lire aussi sur le blog
- Ce que la réforme exige de votre logiciel métier · les sept exigences du côté de l’émission.
- Factur-X, UBL ou CII : quel format produire · et pourquoi votre logiciel n’a peut-être aucun des trois à produire.
- Supprimer les ressaisies dans un ERP · une facture reçue en UBL ou CII est déjà de la donnée : la retaper est du gâchis.
- Combien coûte un logiciel métier sur mesure · la grille complète, par périmètre.
- Cahier des charges de logiciel métier · le modèle à remplir avant de demander un chiffrage.
- Remplacer ses abonnements SaaS par un outil sur mesure · le calcul abonnement contre possession.
Aller plus loin avec nous
- Test : votre logiciel est-il prêt ? · sept questions, et la liste exacte à envoyer à votre éditeur. Gratuit, sans adresse e-mail.
- Facture électronique et logiciel métier · la page qui détaille la prestation de connecteur.
- Faire regarder une facture réellement reçue · on vous dit ce que votre outil en fait, et ce qui manque.