Sommaire· 11 sections
- 01À retenir
- 02Ce que l attestation doit porter, rubrique par rubrique
- 03Les deux exigences que votre logiciel ne tient peut-être pas
- 04Pourquoi le montant n est pas la somme de vos factures
- 05Que risque un organisme qui ne tient pas ses obligations ?
- 06Que faire si votre logiciel ne sort pas le détail ?
- 07Questions fréquentes
- 08Glossaire
- 09Sources
- 10À lire aussi sur le blog
- 11Aller plus loin avec nous
TL;DR : réponse rapide
L’attestation fiscale des services à la personne est due à chaque client avant le 31 mars de l’année suivante. Deux exigences y sont régulièrement manquées : le détail des heures par intervenant et par mois, et le montant réellement acquitté, c’est-à-dire après déduction du Cesu préfinancé, du crédit d’impôt déjà perçu en avance immédiate et des aides du conseil départemental. Seul ce que le client a financé personnellement ouvre droit à l’avantage fiscal.
Pour qui cet article
Vous dirigez un organisme de services à la personne, déclaré ou agréé, et chaque mois de mars vous fabriquez des attestations à la main parce que votre logiciel ne sort pas le bon niveau de détail. Vous voulez savoir exactement ce qui est exigé, et où votre outil s’arrête.
À retenir
- La date est le 31 mars de l’année N+1, pour chacun de vos clients, afin qu’il puisse bénéficier du crédit d’impôt au titre de l’année N.
- Le détail descend à l’intervenant et au mois. Le modèle officiel demande, pour chaque intervenant, son numéro d’identification, son nom, son prénom, son nombre d’heures, le mois et l’année, et son prix horaire ou forfaitaire. Un total annuel seul ne suffit pas.
- Un regroupement mensuel des interventions est admis lorsque les prestations sont périodiques. C’est écrit, et c’est ce qui rend la chose faisable.
- Le montant n’est pas la somme de vos factures. C’est le montant réellement acquitté par le client, après déduction du crédit d’impôt perçu en avance immédiate, des aides des conseils départementaux et des Cesu préfinancés.
- Côté client, l’attestation sert de justificatif et les aides se reportent à part, en case 7DR de sa déclaration. C’est pour cela que les isoler n’est pas une coquetterie comptable.
Ce que l’attestation doit porter, rubrique par rubrique
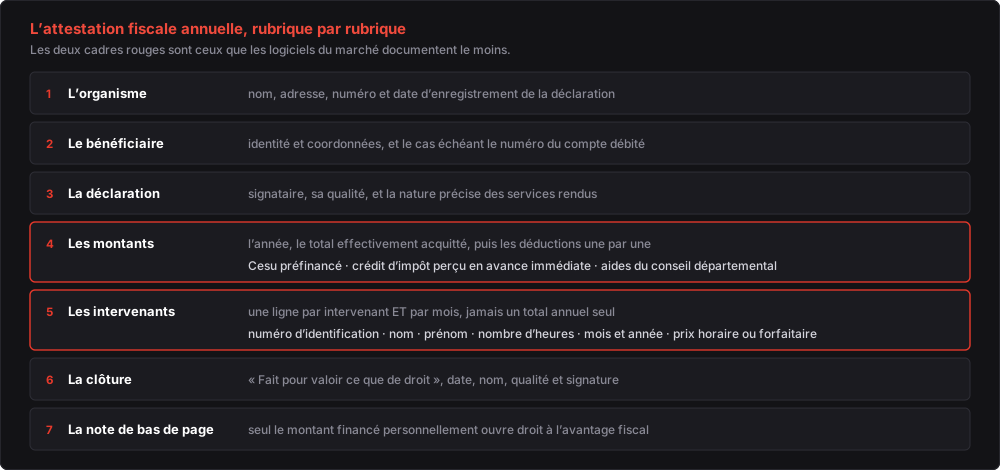
Le modèle publié par Service-public Entreprendre fixe l’ordre et le contenu. Les deux rubriques encadrées ci-dessous sont celles que les logiciels du marché documentent le moins, et ce sont aussi celles qui décident du crédit d’impôt de votre client.
| Rubrique | Ce qu’elle doit contenir |
|---|---|
| L’organisme | Nom, adresse, numéro et date d’enregistrement de la déclaration |
| Le bénéficiaire | Identité et coordonnées, et le cas échéant le numéro du compte débité |
| La déclaration | Le signataire, sa qualité, et la nature précise des services rendus |
| Les montants | L’année concernée, le total effectivement acquitté, puis chaque déduction sur sa propre ligne |
| Les intervenants | Une ligne par intervenant et par mois : numéro d’identification, nom, prénom, nombre d’heures, mois et année, prix horaire ou forfaitaire |
| La clôture | « Fait pour valoir ce que de droit », la date, le nom, la qualité et la signature |
| La note de bas de page | Seul le montant financé personnellement ouvre droit à l’avantage fiscal |
Les deux exigences que votre logiciel ne tient peut-être pas
1. Le détail par intervenant ET par mois
C’est le point qui transforme une récapitulation de factures en attestation. Le portail des services à la personne précise que le récapitulatif porte sur les interventions, c’est-à-dire les intervenants, les dates et les durées. Le modèle officiel, lui, descend à la ligne : un intervenant, un mois, un nombre d’heures, un prix.
Pour un logiciel, ce n’est pas une mise en forme, c’est une jointure. Il faut relier quatre objets en même temps : le client, l’intervenant, la prestation et le mois. Un outil qui ne stocke que des factures ne reconstitue pas cette vue, et c’est exactement pour cela que tant d’organismes fabriquent ce document à la main chaque mois de mars.
2. Les trois déductions, chacune sur sa ligne
Le montant à porter est celui que le client a réellement acquitté. Le portail des services à la personne l’écrit sans ambiguïté : après déduction du crédit d’impôt perçu en avance immédiate, des aides des conseils départementaux ou des Cesu préfinancés.
Beaucoup d’outils n’isolent que le Cesu, parce que c’est le plus ancien et le plus visible des trois. Une attestation qui oublie l’avance immédiate ou une aide départementale surestime le droit au crédit d’impôt de celui qui la reçoit. Ce n’est pas une erreur de présentation.
Pourquoi le montant n’est pas la somme de vos factures
Le calcul se lit mieux en cascade. Voici un exemple fictif, avec des chiffres ronds, pour montrer ce que change chaque ligne.
| Ligne de l’attestation | Exemple | Effet |
|---|---|---|
| Montant total des factures effectivement acquittées | 552 € | Ce que le client a réglé, tous moyens confondus |
| Dont Cesu préfinancé | 75 € | N’ouvre pas droit : préfinancé par un tiers |
| Dont crédit d’impôt perçu en avance immédiate | 52 € | Déjà perçu : ne peut pas l’être deux fois |
| Dont aides du conseil départemental | 0 € | Ligne absente s’il n’y en a pas |
| Montant financé personnellement | 425 € | La seule base de l’avantage fiscal |
Côté contribuable, la boucle se ferme sur sa déclaration. L’administration retient le crédit d’impôt à hauteur de 50 % des dépenses effectivement supportées, dans une limite annuelle de 12 000 €, éventuellement majorée. Et elle lui demande de porter à part, en case 7DR, le montant des aides perçues : APA, PCH, Cesu préfinancé. Les lignes de déduction de votre attestation sont donc exactement ce qui alimente cette case.
Que risque un organisme qui ne tient pas ses obligations ?
Il faut distinguer deux choses, et la distinction compte. L’attestation fiscale est due à vos clients : sans elle, c’est leur crédit d’impôt qui est en jeu, donc votre relation commerciale. Les états d’activité, eux, sont dus à l’administration.
Sur ces derniers, le portail des services à la personne est explicite : après mise en demeure, le défaut répété ou le refus de fourniture des états d’activité expose l’organisme au retrait de son agrément, et pour un organisme déclaré au retrait de l’enregistrement de sa déclaration. Le rythme annoncé est un état trimestriel composé de données mensualisées, plus un bilan annuel et un tableau statistique.
Que faire si votre logiciel ne sort pas le détail ?
Trois réponses possibles, et la première est souvent la bonne.
- Poser la question à votre éditeur, par écrit. Elle est précise : l’attestation porte-t-elle le détail des heures par intervenant ET par mois, et isole-t-elle les trois déductions ? Si la réponse est oui aux deux, gardez votre outil et n’achetez rien.
- Faire produire l’attestation depuis l’export. La plupart des éditeurs exportent en CSV, en Excel ou publient une API. On lit l’export et on sort le document, sans toucher au logiciel ni résilier quoi que ce soit.
- Ne changer de logiciel que si le problème est ailleurs. L’attestation seule ne justifie pas une migration : c’est un document par an, pas une exploitation quotidienne.
Questions fréquentes
Quelles sont les mentions obligatoires de l’attestation fiscale des services à la personne ?
Le nom et l’adresse de l’organisme, le numéro et la date d’enregistrement de sa déclaration, l’identité et les coordonnées du bénéficiaire, la nature précise des services, l’année concernée, le montant total effectivement acquitté et le détail des déductions, puis pour chaque intervenant son numéro d’identification, son nom, son prénom, son nombre d’heures, le mois et l’année et son prix horaire ou forfaitaire. Le document se termine par la date, le nom, la qualité et la signature du signataire.
Quelle est la date limite pour remettre l’attestation fiscale ?
Avant le 31 mars de l’année N+1, à chacun de vos clients, pour qu’il puisse bénéficier du crédit d’impôt au titre de l’année N.
Faut-il détailler les heures par mois ou un total annuel suffit-il ?
Le modèle officiel descend au mois : chaque ligne d’intervenant porte un nombre d’heures, un mois et une année. Un total annuel seul ne répond pas à l’exigence. Le portail des services à la personne admet toutefois un regroupement mensuel des interventions lorsque les prestations sont périodiques, ce qui évite d’avoir à lister chaque visite.
Quel montant porter sur l’attestation ?
Le montant réellement acquitté par le client, après déduction du crédit d’impôt perçu en avance immédiate, des aides des conseils départementaux et des Cesu préfinancés. Ce n’est donc pas la somme de vos factures, et ce n’est pas non plus le montant facturé : c’est ce que le client a financé lui-même.
Le Cesu préfinancé ouvre-t-il droit au crédit d’impôt ?
Non. Il doit figurer sur une ligne distincte, et seul le montant financé personnellement ouvre droit à l’avantage fiscal. Une attestation est par ailleurs délivrée par les établissements qui préfinancent le Cesu, pour permettre au contribuable de déclarer cette somme.
Que risque un organisme qui ne délivre pas ses états d’activité ?
Après mise en demeure, le défaut répété ou le refus de fourniture des états d’activité expose l’organisme au retrait de son agrément, et pour un organisme déclaré au retrait de l’enregistrement de sa déclaration. L’attestation fiscale, elle, est due au client : son absence met en jeu son crédit d’impôt.
Faut-il changer de logiciel pour produire ces attestations ?
Rarement. C’est un document par an, pas une exploitation quotidienne, et une migration ne se justifie pas pour cela seul. La voie la moins coûteuse est de lire l’export que votre éditeur produit déjà et d’en sortir les attestations, sans toucher au logiciel en place ni résilier d’abonnement.
Glossaire
- Attestation fiscale annuelle : document que tout organisme de services à la personne remet à chacun de ses clients avant le 31 mars, et qui justifie son crédit d’impôt.
- Cesu préfinancé : titre de paiement financé par un tiers, employeur ou organisme social. La part réglée ainsi n’ouvre pas droit à l’avantage fiscal.
- Avance immédiate : versement du crédit d’impôt au moment de la dépense plutôt qu’à la déclaration. Déjà perçue, elle se déduit du montant attesté.
- Case 7DR : case de la déclaration de revenus où le contribuable porte le montant des aides perçues, APA, PCH ou Cesu préfinancé.
- État d’activité : déclaration périodique de l’organisme à l’administration, trimestrielle et composée de données mensualisées, distincte de l’attestation due au client.
- Organisme déclaré ou agréé : deux régimes différents, dont dépend la sanction en cas de défaut répété d’états d’activité.
Sources
- Service-public Entreprendre · Modèle d’attestation fiscale annuelle pour les services à la personne : la forme du document, rubrique par rubrique, la ligne par intervenant avec numéro, nom, prénom, heures, mois et année, prix horaire ou forfaitaire, et la note sur le financement personnel.
- Portail des services à la personne · Les obligations réglementaires des organismes : la date du 31 mars, le récapitulatif des interventions, le montant acquitté après déduction de l’avance immédiate, des aides départementales et des Cesu préfinancés, le regroupement mensuel admis, les états d’activité et la sanction encourue.
- impots.gouv.fr · Emploi à domicile : côté contribuable, le crédit d’impôt à 50 % des dépenses effectivement supportées dans la limite annuelle de 12 000 € éventuellement majorée, et la case 7DR où se portent les aides perçues.
À lire aussi sur le blog
- Logiciel de services à la personne sur mesure · le métier, ses échéances et ce qu’un outil doit porter.
- Logiciel de conciergerie sur mesure · un métier voisin, avec les mêmes questions de planning et de facturation.
- Combien coûte un logiciel métier sur mesure · la grille complète, par périmètre.
- Cahier des charges de logiciel métier · le modèle à remplir avant de demander un chiffrage.
- Sécurité et RGPD d’une application métier · les données de vos bénéficiaires sont sensibles, la liste à passer avant la mise en ligne.
- Remplacer ses abonnements SaaS par un outil sur mesure · le calcul abonnement contre possession.
Aller plus loin avec nous
- Contrôlez votre export en ligne · déposez-le, l’outil dit ce qui manque client par client. Gratuit, et rien ne quitte votre navigateur.
- Faire produire vos attestations depuis votre export · on lit l’export de votre logiciel actuel, sans y toucher.
- Faire regarder votre export réel · la première séance sert à ça, et elle vous dit ce qui manque même si vous ne travaillez pas avec nous.