Sommaire· 10 sections
- 01À retenir
- 02Que doit contenir l attestation fiscale, et qu est-ce que cela impose au logiciel ?
- 03Quelles autres échéances votre logiciel doit-il tenir ?
- 04Quand le sur mesure vaut-il mieux qu un outil du marché ?
- 05Que met-on dans le premier lot ?
- 06Questions fréquentes
- 07Glossaire
- 08Sources
- 09À lire aussi sur le blog
- 10Aller plus loin avec nous
TL;DR : réponse rapide
Un logiciel de services à la personne sur mesure part de 4 900 € et se justifie dès que l’attestation fiscale annuelle vous coûte des semaines. Vous devez la remettre à chaque client avant le 31 mars de l’année suivante, avec le détail des heures de chaque intervenant, mois par mois, et la part payée en CESU préfinancé isolée.
Pour qui cet article
Vous dirigez un organisme de services à la personne, en prestataire ou en mandataire : ménage, garde d’enfants, aide aux personnes âgées. Vous jonglez entre un planning, une facturation et un tableur d’heures, et chaque mois de mars vous coûte une semaine.
À retenir
- L’attestation fiscale n’est pas une facture récapitulative. Elle doit porter, pour chaque intervenant, son numéro d’identification, son nom, son prénom, son nombre d’heures pour le mois et pour l’année concernés, et le prix horaire ou forfaitaire. Aucun outil de facturation générique ne tient cette granularité.
- Elle est due à chaque client avant le 31 mars de l’année N+1. C’est elle qui permet au client de bénéficier de son avantage fiscal au titre de l’année N. Un retard ne se rattrape pas : il se paie en clients mécontents, tous en même temps.
- Le CESU préfinancé se distingue sur une ligne à part, parce que seul le montant financé personnellement ouvre droit à l’avantage fiscal. Un logiciel qui additionne tout produit une attestation fausse, et c’est le client qui le découvre devant son impôt.
- La condition d’activité exclusive se desserre depuis le 1er janvier 2025 pour les entreprises en micro-BIC ou micro-BNC, et pour celles de moins de 11 salariés exerçant à titre principal des services à la personne. Trois conditions : chiffre d’affaires accessoire inférieur ou égal à 30 % du total de l’année civile précédente, comptabilité séparée pour les prestations de services à la personne, et déclaration des chiffres d’affaires et de l’effectif.
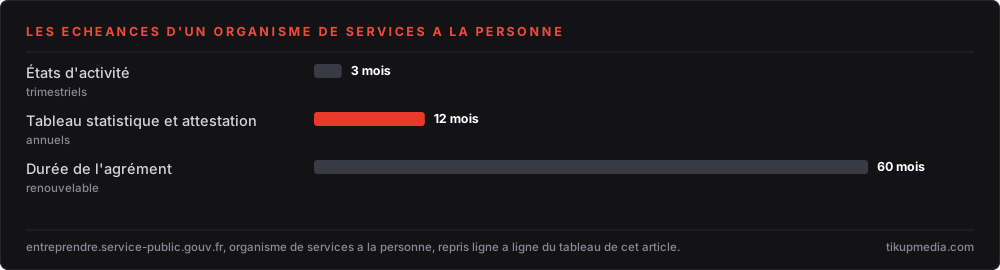
- Vous déclarez à trois rythmes. États d’activité trimestriels, tableau statistique annuel, et agrément valable 5 ans dont le renouvellement se demande au plus tard 3 mois avant le terme. Trois horloges différentes, qu’un tableur ne surveille pas.
Un organisme de services à la personne vend des heures et se fait payer en avantages fiscaux. Entre les deux, il y a un document que personne n’aime : l’attestation fiscale annuelle. Elle paraît administrative. Elle est en réalité la pièce qui décide si votre client récupère son crédit d’impôt, donc s’il reste client.
Le problème n’est pas de la produire une fois. C’est de la produire pour trois cents clients, juste, avant le 31 mars, avec le détail des heures de chaque intervenant mois par mois, et la part CESU préfinancé correctement isolée. Un tableur y arrive, au prix d’une semaine de travail et d’erreurs qu’on ne voit pas.
Cet article tranche trois points : ce que l’attestation impose à votre modèle de données, quelles autres échéances votre logiciel doit tenir, et à quel moment un logiciel de services à la personne sur mesure devient plus rationnel qu’un outil du marché.
Que doit contenir l’attestation fiscale, et qu’est-ce que cela impose au logiciel ?
Beaucoup plus qu’un total annuel. Le modèle officiel descend au niveau de l’intervenant et du mois, ce qui veut dire que votre base doit relier quatre objets en même temps : le client, l’intervenant, la prestation et le mois. Un logiciel qui ne stocke que des factures ne pourra jamais reconstituer cette vue.
| Mention de l’attestation | Ce que cela impose au logiciel |
|---|---|
| Nom de l’organisme, numéro et date de déclaration, adresse | Une source unique, jamais retapée sur le document |
| Identité et adresse du bénéficiaire, et le cas échéant le numéro du compte débité | Le moyen de paiement rattaché au client |
| Nature précise des services | Une typologie d’activité par prestation, pas un libellé libre |
| Année concernée et montant total des factures effectivement acquittées | Le payé, pas le facturé : deux chiffres différents |
| Pour chaque intervenant : numéro, nom, prénom | Un référentiel d’intervenants, avec identifiant stable |
| Pour chaque intervenant : heures du mois et de l’année | Des heures saisies par intervenant, par client et par mois |
| Pour chaque intervenant : prix horaire ou forfaitaire | Un tarif porté par la prestation, historisé |
| Part payée en CESU préfinancé | Une ventilation du règlement par moyen de paiement |
La ligne la plus coûteuse est celle des heures par intervenant et par mois. C’est aussi celle qui justifie le mieux un outil à vous : si vos intervenants saisissent leurs heures sur mobile, l’attestation se fabrique toute seule le 2 janvier. Sinon, quelqu’un la reconstituera en mars, à partir de plannings et de factures qui ne se recoupent pas.
Quelles autres échéances votre logiciel doit-il tenir ?
Trois rythmes coexistent, et ils ne se ressemblent pas. Le trimestriel sert à l’administration, l’annuel sert à vos clients et à votre statistique, et le quinquennal décide de votre agrément. Les mélanger dans un seul rappel de calendrier est le meilleur moyen d’en rater un.
| Échéance | Ce que dit la règle | Ce que cela impose au logiciel |
|---|---|---|
| États d’activité | Trimestriels, avec le chiffre d’affaires et l’effectif | Des agrégats disponibles en continu, pas reconstitués |
| Tableau statistique annuel | Annuel, avec les chiffres d’affaires principal et accessoire | Une distinction activité principale et accessoire dès la saisie |
| Attestation fiscale | À chaque client, avant le 31 mars de l’année N+1 | Une génération en lot, pas un document à la main |
| Condition d’activité exclusive | Chiffre d’affaires accessoire inférieur ou égal à 30 % du total de l’année précédente | Un indicateur suivi toute l’année, pas découvert en décembre |
| Comptabilité séparée | Obligatoire pour bénéficier de la dérogation depuis le 1er janvier 2025 | Un cloisonnement comptable dans l’outil, pas deux exports |
| Agrément | Valable 5 ans, renouvellement au plus tard 3 mois avant le terme | Une alerte posée à la date d’obtention |
Quand le sur mesure vaut-il mieux qu’un outil du marché ?
Quand vos heures, vos modes d’intervention et vos financements ne rentrent pas dans un modèle unique. Les outils du marché gèrent bien le planning et la facture. Ils tiennent beaucoup moins bien la coexistence du prestataire et du mandataire, les financements partiels par un département, et la restitution par intervenant que réclame l’attestation.
| Signal dans votre organisme | Ce que fait un outil du marché | Ce que change le sur mesure |
|---|---|---|
| Vous exercez en prestataire et en mandataire | Deux outils, deux bases, deux vérités | Un seul dossier client, deux modes d’intervention |
| Une prestation est financée en partie par un tiers | Une facture au client, les écarts au tableur | Une ventilation par financeur, dès la prestation |
| Vos intervenants notent leurs heures sur papier | Ressaisie mensuelle, et des heures perdues | Saisie sur mobile, rattachée au client et au mois |
| Vous avez une activité accessoire hors services à la personne | Hors périmètre, suivi à part | Un indicateur des 30 % calculé en continu |
| Vous avez douze clients et un tableur | L’outil du marché suffit largement | Trop tôt, le calcul ne rentabilise rien |
Chez nous, un outil interne de ce type part à partir de 4 900 €, chiffrage et maquette fournis avant tout engagement. La grille complète par périmètre est dans combien coûte un logiciel métier sur mesure, et le calcul abonnement contre possession dans remplacer ses abonnements SaaS par un outil sur mesure.
Que met-on dans le premier lot ?
L’heure d’intervention, et tout ce qui en découle. Le planning intelligent, le recrutement et les tableaux de bord viennent après : ils sont utiles, mais ils ne produisent ni facture juste ni attestation conforme.
- Le client avec son adresse, son moyen de paiement et ses financeurs éventuels.
- L’intervenant avec son identifiant stable, repris tel quel sur l’attestation.
- L’intervention saisie sur mobile : client, intervenant, date, heures réelles, nature du service.
- Le règlement ventilé par moyen de paiement, avec le CESU préfinancé isolé.
- L’attestation fiscale générée en lot, pour tous les clients, en janvier et non en mars.
Pour écrire ce périmètre sans se tromper, le modèle à remplir est dans cahier des charges de logiciel métier. Sur la logique d’espace client cloisonné, le logiciel de conciergerie sur mesure traite le même problème sur un autre métier. Vos dossiers contiennent des données de personnes vulnérables : la liste à passer avant la mise en ligne est dans sécurité et RGPD d’une application métier.
Questions fréquentes
Combien coûte un logiciel de services à la personne sur mesure ?
Un outil interne de ce type part à partir de 4 900 € pour un premier lot qui porte un parcours complet, par exemple l’intervention de la saisie sur mobile jusqu’à l’attestation fiscale. Le chiffrage et la maquette sont fournis avant engagement. Le budget total dépend du nombre de financeurs et de la coexistence prestataire et mandataire.
Avant quelle date faut-il remettre l’attestation fiscale ?
Avant le 31 mars de l’année N+1, à chacun de vos clients. C’est elle qui leur permet de bénéficier de leur avantage fiscal au titre de l’année N. Tous les organismes déclarés, ainsi que les organismes déclarés et agréés ou autorisés, y sont tenus.
Comment traiter le CESU préfinancé sur l’attestation ?
Sur une ligne distincte, parce que seul le montant financé personnellement ouvre droit à l’avantage fiscal. Une attestation séparée est délivrée par les établissements qui préfinancent le CESU, pour que le contribuable déclare cette somme à l’administration fiscale. Un outil qui additionne tout produit une attestation fausse.
Faut-il toujours exercer exclusivement des services à la personne ?
Non, depuis le 1er janvier 2025 une dérogation existe pour les entreprises en micro-BIC ou micro-BNC et celles de moins de 11 salariés exerçant à titre principal des services à la personne. Elle suppose un chiffre d’affaires accessoire inférieur ou égal à 30 % du total de l’année civile précédente, une comptabilité séparée, et la déclaration des chiffres d’affaires et de l’effectif.
Combien de temps dure l’agrément, et quand le renouveler ?
Cinq ans, renouvelable. La demande de renouvellement doit être déposée au plus tard trois mois avant le terme. Le renouvellement est simplifié si l’organisme détient une certification de service telle que NF Service, Qualicert ou Qualisap.
Peut-on garder son logiciel de planning et ajouter du sur mesure autour ?
Oui. Le logiciel existant garde le planning et la facturation, le sur mesure porte la saisie des heures par intervenant, la ventilation des règlements et la génération des attestations. Le point de vigilance est la frontière : une intervention doit avoir un seul endroit où elle est vraie.
Glossaire
- Mode prestataire : l’organisme est l’employeur de l’intervenant et facture une prestation au client.
- Mode mandataire : le client est l’employeur de l’intervenant, l’organisme se charge des formalités pour son compte.
- Attestation fiscale annuelle : document remis à chaque client avant le 31 mars de l’année suivante, qui ouvre droit à son avantage fiscal.
- CESU préfinancé : chèque emploi service universel financé par un tiers, dont seule la part payée personnellement par le client ouvre droit à l’avantage fiscal.
- Condition d’activité exclusive : obligation de se consacrer uniquement aux services à la personne pour bénéficier des avantages fiscaux, assortie d’une dérogation depuis 2025.
Sources
- Service-public Entreprendre · Modèle d’attestation fiscale annuelle pour les services à la personne : destinataires, échéance du 31 mars de l’année N+1, mentions obligatoires jusqu’au détail des heures par intervenant, traitement du CESU préfinancé.
- Service-public Entreprendre · Organisme de services à la personne : déclaration, agrément ou autorisation : condition d’activité exclusive et sa dérogation depuis le 1er janvier 2025, seuil de 30 %, comptabilité séparée, agrément de 5 ans et renouvellement 3 mois avant le terme.
- Service-public · Les activités de services à la personne : la liste officielle des activités concernées, côté particulier.
- Formulaires Service-public · Déclaration d’activité de services à la personne, Cerfa 13984 : le formulaire officiel de la déclaration et les informations demandées.
À lire aussi sur le blog
- Combien coûte un logiciel métier sur mesure · la grille de prix complète, par périmètre.
- Cahier des charges de logiciel métier · le modèle à remplir avant de demander un chiffrage.
- Logiciel de conciergerie sur mesure · le même problème d’espace client cloisonné, sur un autre métier.
- Logiciel d’organisme de formation sur mesure · quand ce sont les obligations déclaratives qui dictent l’outil.
- Sécurité et RGPD d’une application métier · la liste à passer avant la mise en ligne.
- Remplacer ses abonnements SaaS par un outil sur mesure · le calcul abonnement contre possession.
Aller plus loin avec nous
- Cadrage offert sous 48 h · on regarde vos attestations et votre saisie des heures, et on vous dit si le sur mesure se justifie.
- Outils internes et ERP sur mesure · le détail de la prestation et le prix d’entrée.