Sommaire· 10 sections
- 01À retenir
- 02Ce que la réforme impose, et ce qu elle n impose pas
- 03Les sept exigences que le guide DGFiP met à la charge de votre logiciel
- 04Faut-il changer de logiciel ?
- 05Les quatre questions à poser à votre éditeur
- 06Questions fréquentes
- 07Glossaire
- 08Sources
- 09À lire aussi sur le blog
- 10Aller plus loin avec nous
TL;DR : réponse rapide
Depuis le 1er septembre 2026, toute entreprise assujettie à la TVA doit pouvoir recevoir une facture électronique par une plateforme agréée. Les PME devront émettre au 1er septembre 2027. Rien ne vous oblige à changer de logiciel métier : l’obligation porte sur le circuit, pas sur l’outil qui produit la facture. En revanche le guide pratique de la DGFiP met sept exigences précises à la charge de cet outil, et la plupart des logiciels ne les tiennent pas encore.
Pour qui cet article
Vous facturez depuis un logiciel métier, un ERP maison ou un outil interne, et votre éditeur vous répond « prenez notre solution complète ». Vous voulez savoir ce que la réforme oblige réellement, et ce qu’elle laisse à votre choix.
À retenir
- L’obligation porte sur le circuit, pas sur votre outil. Les factures concernées doivent être émises, transmises et reçues par l’intermédiaire d’une plateforme agréée. Aucun texte ne vous dit quel logiciel doit produire la facture.
- Deux dates, pas une. Recevoir : 1er septembre 2026, pour toute entreprise assujettie à la TVA. Émettre : 1er septembre 2026 pour les grandes entreprises et les ETI, 1er septembre 2027 pour les PME et les micro-entreprises.
- Un rejet n’est pas un refus. Le rejet vient d’une plateforme et c’est une anomalie technique. Le refus vient de l’acheteur, c’est un statut de cycle de vie, il est obligatoirement motivé, et il ne doit pas servir à exprimer un litige commercial. Votre logiciel doit traiter les deux séparément.
- Une facture réémise porte un nouveau numéro. Le guide le dit sans détour : réutiliser le même numéro expose à un rejet.
- Pendant la phase de démarrage, il n’y a pas d’application des sanctions aux entreprises qui rencontrent des difficultés mais sont engagées dans une trajectoire sérieuse de mise en conformité. Ce n’est ni un report ni une suspension : le calendrier reste applicable.
Ce que la réforme impose, et ce qu’elle n’impose pas
La confusion la plus coûteuse, en ce moment, tient en une phrase : beaucoup d’entreprises croient que la réforme leur impose de changer d’outil. Elle ne le fait pas. Elle impose de passer par une plateforme agréée, directement ou par une solution compatible. Ce que votre logiciel doit acquérir, c’est une sortie et une entrée vers ce circuit, pas une nouvelle vie.
| Ce qui est obligatoire | À quelle date | Pour qui |
|---|---|---|
| Pouvoir recevoir une facture électronique par une plateforme agréée | 1er septembre 2026 | Toute entreprise assujettie à la TVA en France |
| Émettre par le circuit électronique | 1er septembre 2026 | Grandes entreprises et entreprises de taille intermédiaire |
| Émettre par le circuit électronique | 1er septembre 2027 | PME et micro-entreprises |
| Transmettre les données de e-reporting | 1er septembre 2026 | Grandes entreprises et ETI, pour les opérations concernées |
| Utiliser un logiciel précis | jamais | Personne : le choix de l’outil reste le vôtre |
La dernière ligne n’est pas une facilité de rédaction. Le guide précise qu’un logiciel qui n’est pas immatriculé mais se raccorde à une plateforme agréée est une « solution compatible » : il ne transmet rien lui-même à l’administration, il passe par la plateforme. C’est exactement la place que peut occuper votre logiciel métier.
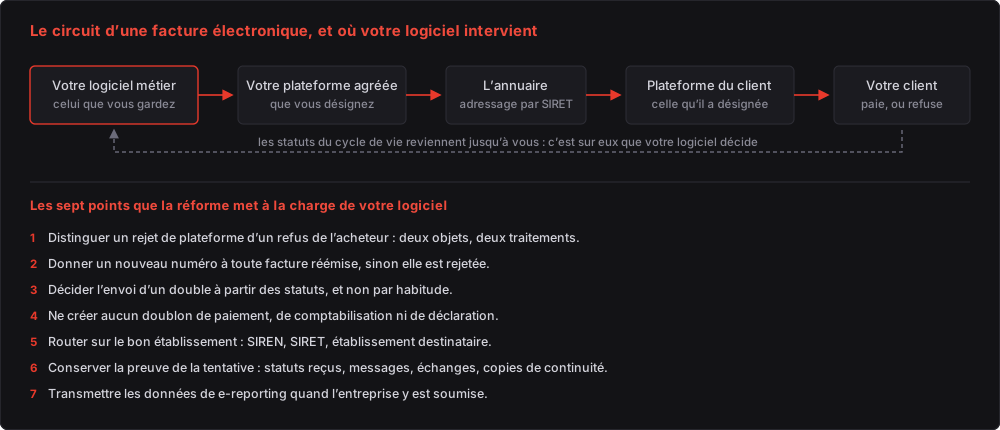
Les sept exigences que le guide DGFiP met à la charge de votre logiciel
Le guide pratique publié par la DGFiP ne décrit pas la réforme en général : il répond à vingt-neuf questions d’exploitation, du genre de celles qu’on se pose un mardi matin quand une facture ne part pas. C’est en les lisant qu’on voit ce que l’outil doit savoir faire.
1. Distinguer un rejet de plateforme d’un refus de l’acheteur
Ce sont deux objets différents et le guide insiste sur la distinction. Le rejet est une anomalie technique de transmission. Le refus est un statut de cycle de vie émis par l’acheteur, obligatoirement motivé, et réservé aux motifs prévus par la norme : non-conformité réglementaire non détectée par la plateforme de réception, facture mal adressée, ou non-respect de conditions contractuelles empêchant le traitement. Il ne doit pas servir à exprimer un simple litige commercial.
Dans un logiciel, cela veut dire deux états distincts, deux écrans, deux files de travail. Un outil qui range tout dans « en erreur » fait perdre la seule information utile : qui a refusé, et pourquoi.
2. Donner un nouveau numéro à toute facture réémise
Quand un refus est fondé et que le vendeur corrige, il procède à une nouvelle émission. Le guide écrit que cette nouvelle facture doit comporter un nouveau numéro, pour éviter toute confusion avec la facture refusée et tout rejet lié à la réutilisation du même numéro. Beaucoup d’outils réémettent aujourd’hui sous le même numéro, parce que c’était la pratique quand la facture partait par courriel.
3. Décider l’envoi d’un double à partir des statuts
Le réflexe habituel consiste à doubler systématiquement l’envoi par courriel, « pour être sûr ». Le guide le déconseille explicitement quand le flux électronique fonctionne : le destinataire devra rapprocher deux documents pour la même opération, au risque d’une double mise en paiement. L’envoi complémentaire se pilote à partir des statuts disponibles, et devient utile seulement quand ils montrent que la facture n’a pas été transmise, qu’elle a été rejetée, qu’elle n’a pas été routée, ou qu’elle n’est pas accessible.
4. Ne créer aucun doublon de paiement, de comptabilisation ni de déclaration
Une régularisation ne doit pas créer de doublon. Une même opération ne donne pas lieu à deux paiements, deux comptabilisations ou deux transmissions déclaratives comme s’il s’agissait de deux opérations distinctes. C’est une exigence d’idempotence, au sens strict : la même facture peut traverser le circuit plusieurs fois sans jamais compter double.
5. Router sur le bon établissement, et tracer la démarche
L’annuaire sert à adresser la facture vers la plateforme de réception du destinataire. Quand l’adressage échoue, le guide demande de vérifier les informations utilisées : SIREN, SIRET, établissement destinataire, dénomination, données contractuelles ou données communiquées par le client. Un logiciel qui ne connaît qu’un nom de client et une adresse de facturation ne suffit plus : il faut le bon établissement. Et lorsque la difficulté persiste et qu’il faut contacter le client, le guide précise que cette démarche doit être tracée.
6. Conserver la preuve de la tentative
C’est l’exigence la plus facile à oublier, et c’est celle qui protège. L’entreprise doit pouvoir démontrer que les difficultés rencontrées ne résultent pas d’une absence de démarche de sa part. Les éléments cités : l’opération facturée, la tentative d’émission, les statuts ou messages reçus, les échanges avec la plateforme, l’éditeur, l’expert-comptable, le prestataire ou le client, le suivi des copies de continuité et de la régularisation.
Autrement dit : un journal. Pas une case à cocher, un journal horodaté que l’on peut sortir.
7. Transmettre les données de e-reporting, quand on y est soumis
L’obligation de transmission des données de e-reporting s’applique depuis le 1er septembre 2026 aux grandes entreprises et aux entreprises de taille intermédiaire, pour les opérations concernées par le calendrier. Elle porte sur des données de transaction et, dans certains cas, de paiement, transmises à l’administration par l’intermédiaire d’une plateforme agréée.
Faut-il changer de logiciel ?
Dans la plupart des cas, non, et c’est une bonne nouvelle pour votre trésorerie. Changer d’outil veut dire reprendre des données, reformer des équipes et perdre les règles de facturation que vous avez mises des années à affiner. Brancher l’outil existant est un chantier borné.
Il y a deux situations où la question se pose vraiment. La première : votre éditeur ne prévoit aucune connexion et ne publie aucune interface. La seconde : votre facturation est si particulière, facturation à l’avancement, multipayeurs, remises par contrat, qu’aucun produit du marché ne la porte. Dans ce cas la facture électronique n’est pas la cause du projet, elle en est l’occasion.
Les quatre questions à poser à votre éditeur
Posez-les par écrit, et gardez la réponse. Elle vous servira aussi à démontrer votre trajectoire de mise en conformité.
| La question | Ce que la réponse vous apprend |
|---|---|
| La connexion à une plateforme agréée est-elle comprise dans mon abonnement actuel, ou facturée en plus ? | Le vrai coût de la mise en conformité chez vous, et s’il faut le comparer à un connecteur. |
| Le logiciel distingue-t-il un rejet de plateforme d’un refus d’acheteur motivé ? | S’il sait traiter les deux cas, ou s’il les range ensemble dans « erreur ». |
| Une facture réémise reçoit-elle automatiquement un nouveau numéro ? | S’il expose vos réémissions à un rejet pour numéro déjà utilisé. |
| Puis-je sortir un journal des tentatives, des statuts reçus et des régularisations ? | S’il vous donne de quoi démontrer votre bonne foi en cas de contrôle. |
Questions fréquentes
Dois-je changer de logiciel pour la facture électronique ?
Non, rien ne l’impose. L’obligation porte sur le passage par une plateforme agréée, directement ou par une solution compatible. Votre logiciel métier peut rester celui qui produit la facture, à condition de savoir la remettre au circuit et de recevoir en retour les statuts du cycle de vie.
Depuis quand la facture électronique est-elle obligatoire ?
Depuis le 1er septembre 2026, toute entreprise assujettie à la TVA en France doit pouvoir recevoir des factures électroniques. L’obligation d’émettre s’applique depuis la même date aux grandes entreprises et aux entreprises de taille intermédiaire, et à partir du 1er septembre 2027 aux PME et aux micro-entreprises.
Puis-je continuer à envoyer mes factures en PDF par courriel ?
Pour une entreprise soumise à l’obligation d’émission, non : le courriel, le PDF ou le papier ne constituent pas le mode cible de transmission et ne satisfont pas à l’obligation. Le guide précise toutefois qu’une facture transmise par un canal habituel n’est pas dépourvue d’effet, et que l’entreprise doit ensuite organiser sa régularisation dans les meilleurs délais.
Quelle différence entre un rejet et un refus de facture ?
Le rejet vient d’une plateforme, la vôtre ou celle du destinataire, et c’est une anomalie technique de transmission. Le refus vient de l’acheteur : c’est un statut de cycle de vie, obligatoirement motivé, réservé aux motifs prévus par la norme comme une facture mal adressée. Il ne doit pas servir à exprimer un litige commercial.
Que risque-t-on en cas de difficulté technique au démarrage ?
Le guide est explicite : pendant la phase de démarrage, il n’y aura pas d’application des sanctions aux entreprises qui rencontrent des difficultés mais sont engagées dans une trajectoire sérieuse de mise en conformité. L’administration distinguera ces situations de l’inertie ou du refus durable d’entrer dans le dispositif. Ce n’est ni un report ni une suspension.
Combien coûte un connecteur vers une plateforme agréée ?
Une automatisation de ce type part à partir de 1 500 €, et un logiciel métier complet à partir de 4 900 €. Le chiffrage se fait après lecture d’une facture réelle sortie de votre outil : c’est elle qui dit si le chantier dure une semaine ou un mois, pas la documentation de votre éditeur.
Qui choisit la plateforme agréée ?
Vous. Chaque entreprise désigne la sienne pour émettre, recevoir et transmettre ses données. Un prestataire de développement n’a pas à vous l’imposer : son travail est de construire le lien avec celle que vous avez retenue, et de pouvoir le rebrancher si vous en changez.
Glossaire
- Plateforme agréée : opérateur immatriculé par l’administration, par lequel transitent les factures électroniques et les données transmises au fisc. Chaque entreprise désigne la sienne.
- Solution compatible : logiciel non immatriculé qui se raccorde à une plateforme agréée. Il ne transmet rien lui-même à l’administration.
- Annuaire : référentiel qui permet d’adresser une facture vers la plateforme de réception du destinataire, à partir de son identification.
- Statut de cycle de vie : état d’une facture dans le circuit, remonté jusqu’à l’émetteur. C’est sur ces statuts qu’un logiciel doit décider, plutôt que sur l’habitude.
- e-reporting : transmission à l’administration de données de transaction et, dans certains cas, de paiement, par l’intermédiaire d’une plateforme agréée.
- Régularisation : remise d’une facture ou de données dans le circuit prévu après un incident, sans créer de doublon.
Sources
- DGFiP · Facturation électronique, guide pratique de démarrage au 1er septembre 2026 (PDF, 35 pages) : les vingt-neuf questions d’exploitation. Les réponses 9 à 16, 21 et 29 portent les sept exigences citées ici, la distinction entre rejet et refus, le nouveau numéro à la réémission, le pilotage par les statuts, la preuve de la tentative, et l’absence d’application des sanctions pendant la phase de démarrage.
- Service-public Entreprendre · La facturation électronique est effective depuis le 1er septembre 2026 : le calendrier par taille d’entreprise, le périmètre des opérations concernées et la désignation d’une plateforme agréée.
- impots.gouv.fr · Je découvre la facturation électronique : la page d’entrée de l’administration, et l’accès à la liste des plateformes immatriculées.
- France Num · Comment bien choisir sa solution de facturation électronique : les critères et les pièges, du point de vue de l’entreprise qui choisit.
À lire aussi sur le blog
- Combien coûte un logiciel métier sur mesure · la grille complète, par périmètre.
- Supprimer les ressaisies dans un ERP · la même logique de connecteur, appliquée à la saisie.
- Remplacer ses abonnements SaaS par un outil sur mesure · le calcul abonnement contre possession.
- Cahier des charges de logiciel métier · le modèle à remplir avant de demander un chiffrage.
- Sécurité et RGPD d’une application métier · la liste à passer avant la mise en ligne.
- Logiciel de suivi de chantier sur mesure · un métier où la facturation à l’avancement complique le branchement.
Aller plus loin avec nous
- Test : votre logiciel est-il prêt ? · sept questions, et la liste exacte à envoyer à votre éditeur. Gratuit, sans adresse e-mail.
- Facture électronique et logiciel métier · la page qui détaille la prestation de connecteur.
- Faire lire une facture réelle · on vous dit ce qui manque dans votre outil, et si votre éditeur le couvre déjà.
- Outils internes et ERP sur mesure · le détail de la prestation et le prix d’entrée.